6 Lượt xem
 Ngày đăng:
24/10/2026
Hóa đơn điện tử báo không tồn tại khi tra cứu
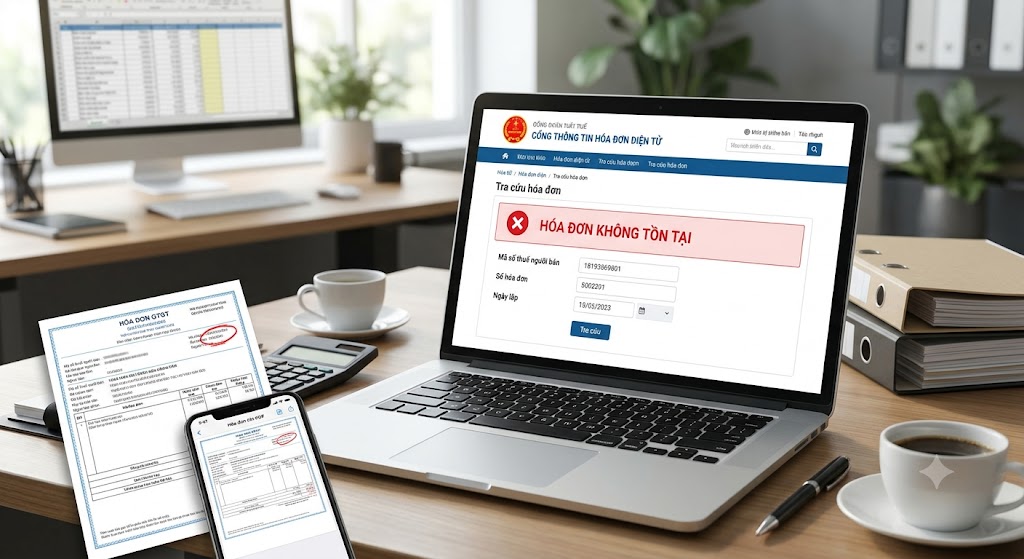
Khi nhận được hóa đơn điện tử từ nhà cung cấp, kế toán thường tra cứu trên hệ thống của cơ quan thuế để kiểm tra thông tin trước khi hạch toán. Tuy nhiên, có trường hợp nhập thông tin hóa đơn nhưng hệ thống báo không tìm thấy hoặc hóa đơn không tồn tại.
Tình trạng này có thể xuất phát từ việc nhập sai thông tin tra cứu, dữ liệu chưa được cập nhật, hóa đơn chưa được gửi đến hệ thống hoặc người dùng đang tra cứu không đúng địa chỉ. Chưa tìm thấy hóa đơn không đồng nghĩa ngay với việc hóa đơn bất hợp pháp, nhưng cũng không nên bỏ qua cảnh báo này.
1. Vì sao tra cứu hóa đơn điện tử báo không tồn tại?
Nhập sai thông tin hóa đơn
Đây là nguyên nhân cần kiểm tra trước tiên. Kế toán có thể nhập nhầm mã số thuế người bán, ký hiệu hóa đơn, số hóa đơn hoặc ngày lập. Chỉ cần một thông tin không chính xác, kết quả tra cứu có thể không hiển thị hóa đơn cần tìm.
Hãy đối chiếu dữ liệu trên file hóa đơn XML hoặc PDF với thông tin đang nhập. Nếu nhận hóa đơn qua email, nên kiểm tra lại file gốc thay vì chỉ dựa vào thông tin được ghi trong nội dung email.
Dữ liệu hóa đơn chưa được cập nhật hoặc đồng bộ
Trong một số trường hợp, hóa đơn vừa được lập hoặc gửi đi nhưng dữ liệu tra cứu chưa có kết quả như mong đợi. Cũng có thể quá trình gửi dữ liệu gặp sự cố khiến người bán chưa nhận được phản hồi hoàn tất.
Khi đó, cần yêu cầu bên bán kiểm tra trạng thái hóa đơn trên phần mềm phát hành và xác minh việc gửi dữ liệu đến cơ quan thuế. Không nên chỉ dựa vào bản PDF được gửi cho người mua để kết luận hóa đơn đã được tiếp nhận đầy đủ.
Tra cứu nhầm hệ thống hoặc nhập không đúng trường thông tin
Người dùng có thể truy cập nhầm trang tra cứu, sử dụng công cụ không phù hợp hoặc nhập thông tin vào trường không tương ứng với loại hóa đơn.
Để hạn chế nhầm lẫn, nên truy cập trực tiếp Cổng thông tin hóa đơn điện tử của cơ quan thuế tại hoadondientu.gdt.gov.vn và thực hiện tra cứu theo hướng dẫn trên hệ thống.
Hóa đơn có vấn đề về trạng thái hoặc dữ liệu
Nếu đã kiểm tra thông tin nhưng vẫn không tìm thấy hóa đơn, cần đề nghị người bán xác minh hóa đơn đã được phát hành hay chưa, có bị thay thế, điều chỉnh hoặc xử lý trạng thái hay không.
Không nên mặc định hóa đơn bị hủy hoặc bất hợp pháp chỉ vì một lần tra cứu không có kết quả. Cần kiểm tra thêm thông tin từ người bán và hệ thống liên quan.
2. Cách xử lý khi hóa đơn điện tử không tìm thấy trên hệ thống
Khi gặp lỗi này, kế toán nên xử lý theo từng bước để tránh mất thời gian và hạn chế rủi ro khi kê khai, hạch toán.
- Bước 1: Kiểm tra lại thông tin tra cứu. Đối chiếu mã số thuế người bán, ký hiệu, số hóa đơn và các thông tin được yêu cầu trên hệ thống.
- Bước 2: Thử tra cứu lại trên cổng chính thức. Truy cập hoadondientu.gdt.gov.vn, tránh sử dụng các website không rõ nguồn gốc.
- Bước 3: Liên hệ người bán. Đề nghị cung cấp file XML hóa đơn và xác nhận trạng thái phát hành, kết quả gửi dữ liệu.
- Bước 4: Yêu cầu kiểm tra nếu vẫn không có kết quả. Nếu người bán xác nhận hóa đơn đã phát hành nhưng người mua không tra cứu được, hai bên nên liên hệ đơn vị cung cấp phần mềm hoặc cơ quan thuế để xác minh.
- Bước 5: Lưu lại kết quả kiểm tra. Giữ file hóa đơn, thông tin trao đổi và kết quả tra cứu để phục vụ đối chiếu khi cần.
Trong thời gian chưa xác minh được tình trạng hóa đơn, kế toán nên thận trọng khi sử dụng hóa đơn làm căn cứ kê khai thuế hoặc hạch toán.
3. Hóa đơn có file XML và PDF nhưng tra cứu vẫn báo không tồn tại có đáng lo không?
Có. Đây là trường hợp cần kiểm tra kỹ hơn, nhưng chưa thể kết luận chỉ từ kết quả tra cứu.
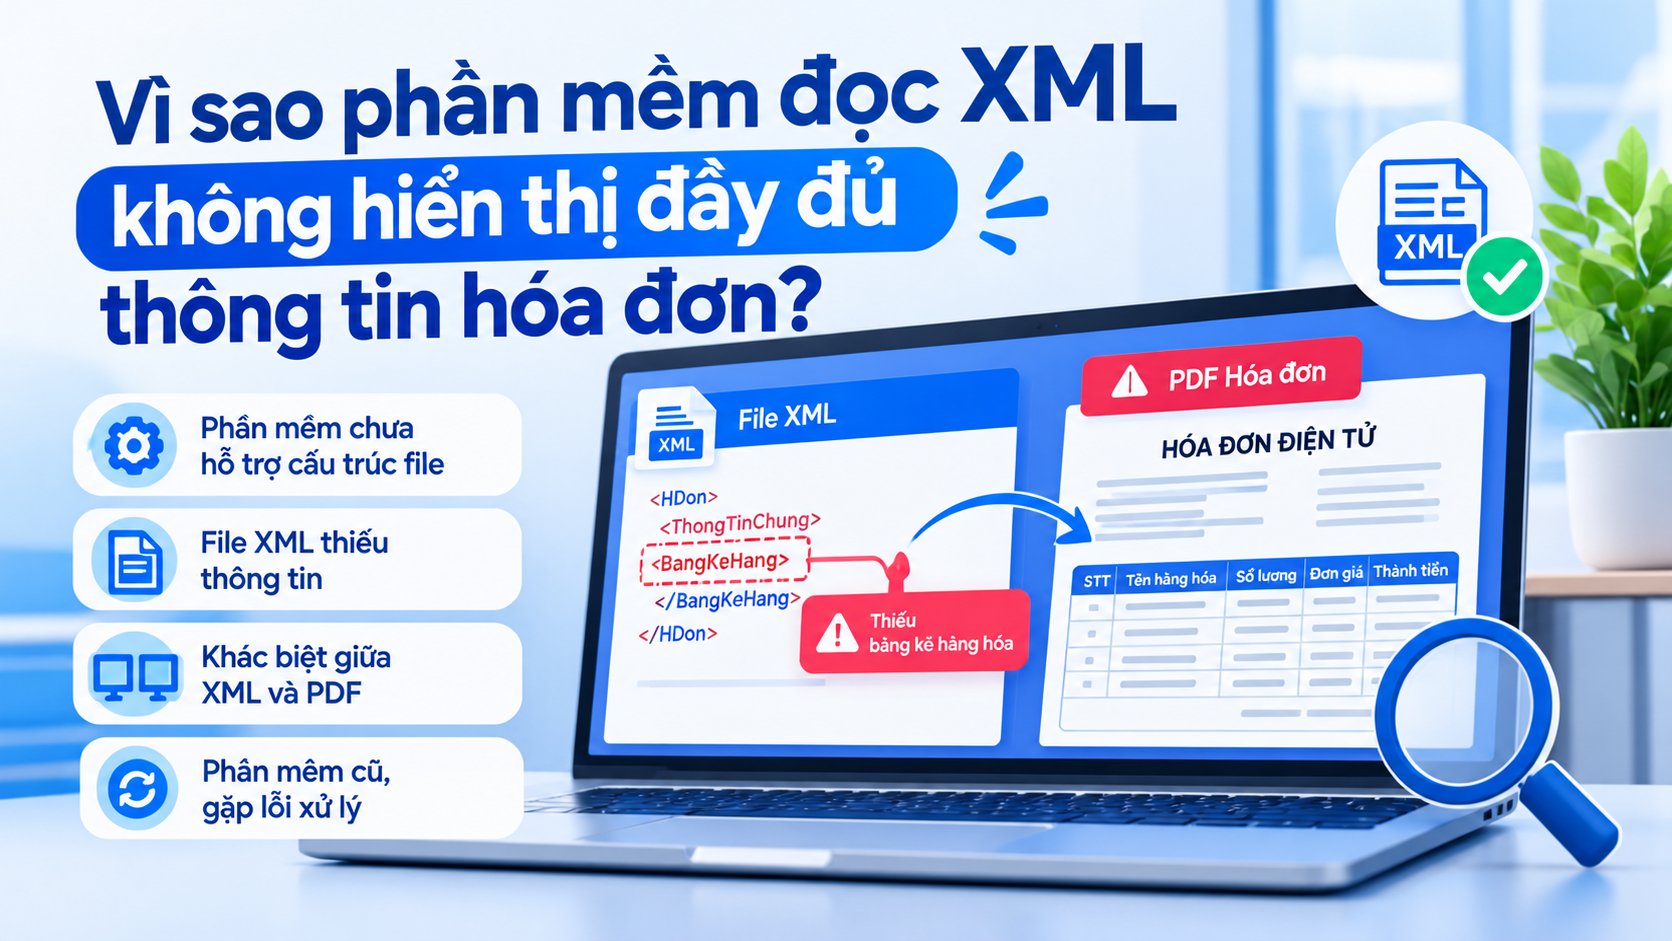
File PDF thường giúp người dùng xem nội dung hóa đơn thuận tiện, trong khi XML chứa dữ liệu điện tử có cấu trúc. Việc có cả hai file không tự động chứng minh hóa đơn đã được cơ quan thuế tiếp nhận hoặc có trạng thái hợp lệ.
Kế toán nên đối chiếu thông tin trên XML và PDF, kiểm tra chữ ký số nếu phù hợp, đồng thời yêu cầu người bán xác minh trạng thái phát hành. Với hóa đơn có mã của cơ quan thuế, cần kiểm tra thông tin mã và kết quả xử lý liên quan. Với hóa đơn không có mã, cần xác định loại hóa đơn và thực hiện kiểm tra theo quy định áp dụng cho trường hợp đó.
Nếu người bán không giải thích được lý do hóa đơn không xuất hiện trên hệ thống, hoặc thông tin trên các file không thống nhất, nên tạm dừng việc xác nhận hóa đơn đã đủ điều kiện sử dụng cho mục đích thuế cho đến khi làm rõ.
4. Làm thế nào để hạn chế tình trạng tra cứu hóa đơn không tồn tại?
Doanh nghiệp nên kiểm tra hóa đơn ngay khi nhận được, lưu đầy đủ file XML và PDF, đồng thời đối chiếu thông tin người bán, số hóa đơn, ngày lập và trạng thái xử lý.
Nếu sử dụng phần mềm quản lý hóa đơn đầu vào, kế toán nên ưu tiên các công cụ có khả năng tập hợp dữ liệu, phát hiện thông tin bất thường và hỗ trợ đối chiếu trạng thái. Tuy nhiên, kết quả từ phần mềm vẫn cần được kiểm tra theo thông tin chính thức khi phát sinh nghi vấn.
Đặc biệt, không nên chỉ dựa vào việc tải được hóa đơn hoặc mở được file XML để khẳng định hóa đơn hợp lệ.
Khi hệ thống báo hóa đơn không tồn tại, hãy kiểm tra lại thông tin, xác minh trạng thái với người bán và đối chiếu trên cổng chính thức trước khi đưa hóa đơn vào xử lý kế toán. Cách làm này giúp hạn chế rủi ro sử dụng hóa đơn chưa được xác minh và tránh kết luận sai chỉ từ một thông báo tra cứu.